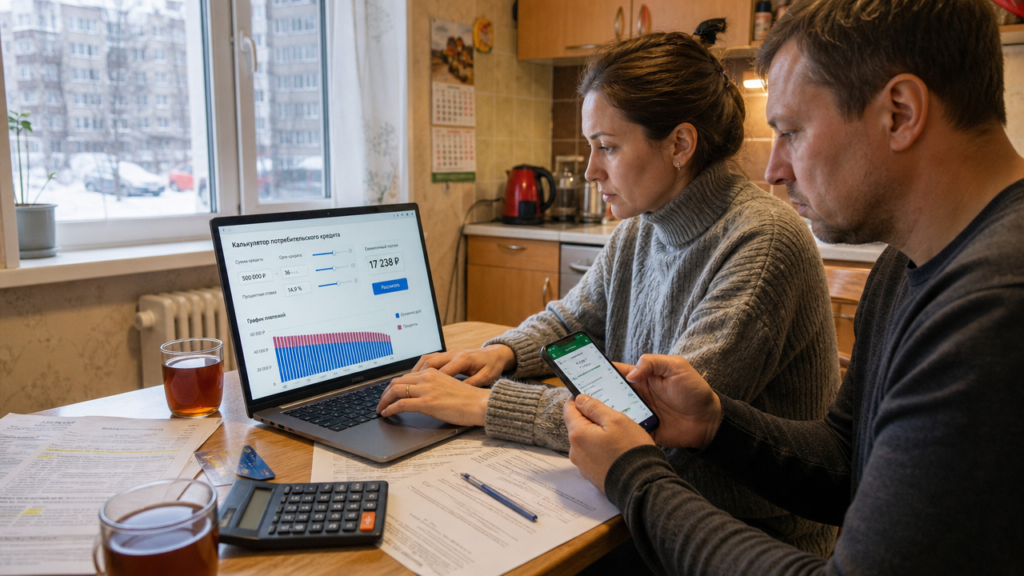
Потребительский кредит в 2026 году остаётся дорогим продуктом, и разница между рекламной ставкой и реальным предложением иногда достигает 10 процентных пунктов. В этой статье я разберу, под какой процент сейчас выдают кредиты наличными в рублях, на какой срок можно договориться с кредитором, какую сумму реально получить без залога и как проверить расчёт на калькуляторе до подписания договора.
Реальные ставки кредиторов на потребительский кредит в 2026 году
Процентная ставка потребительского кредита в рублях в начале 2026 года зависит не только от ключевой ставки, но и от того, кем вы приходите к кредитору. Для зарплатных клиентов с чистой кредитной историей реальные предложения начинаются от 21–23% годовых. Средний заёмщик без просрочек, но без отношений с кредитором получает 26–30%. Если в кредитной истории есть просрочки 30–90 дней или текущая долговая нагрузка превышает половину дохода, ставка поднимается до 34–40%, и это при условии, что кредит вообще одобрят.
Разница в ставке выглядит как абстрактные проценты, но в деньгах она очень заметна. Возьмём кредит 400 000 рублей на 3 года. При ставке 23% ежемесячный платёж будет около 15 500 рублей, переплата за срок — примерно 157 000 рублей. При ставке 33% платёж вырастает до 17 600 рублей, а переплата — до 235 000 рублей. То есть 10 процентных пунктов стоят почти 78 000 рублей на одном небольшом кредите.
Отдельный фактор — это страховка. Кредитор может показать ставку 24% со страховкой и 29% без неё. На сумме 500 000 рублей на 3 года платёж со страховкой будет около 19 600 рублей, без страховки — около 21 000 рублей. Экономия за счёт пониженной ставки составит примерно 50 000 рублей, но сама страховка нередко стоит 30 000–40 000 рублей за тот же срок. Поэтому выгода почти полностью уходит на оплату полиса, зато при болезни или потере работы страховка может закрыть долг.
Какая максимальная сумма потребительского кредита
Максимальная сумма потребительского кредита в 2026 году у большинства кредиторов составляет 3–5 млн рублей без залога. Для зарплатных клиентов с подтверждённым доходом от 200 000–300 000 рублей в месяц лимит иногда поднимают до 7–10 млн рублей. Если нужна сумма больше, кредитор переводит заявку в категорию залоговых кредитов: под залог автомобиля или недвижимости можно получить 15–30 млн рублей, но это уже другой продукт с другими рисками и требованиями.
Реальную сумму кредитор считает от вашего дохода. Простое правило: платёж по всем кредитам вместе не должен превышать 50% официального дохода в месяц. При зарплате 100 000 рублей на новый кредит остаётся максимум 50 000 рублей ежемесячного платежа. При ставке 27% на 5 лет это соответствует сумме примерно 1,6 млн рублей. Если у вас уже есть кредитная карта с лимитом 300 000 рублей, кредитор может заложить в расчёт 5–10% лимита как потенциальный платёж, и доступная сумма нового кредита уменьшится ещё на 200 000–300 000 рублей.
На какой срок дают потребительский кредит
Стандартный срок необеспеченного потребительского кредита в 2026 году — от 1 года до 5 лет. Некоторые кредиторы указывают в условиях до 7 лет, реже — до 10–15 лет, но длинные сроки под высокую ставку почти всегда невыгодны. Срок напрямую влияет на размер платежа и на общую переплату.
Возьмём кредит 500 000 рублей под 26% годовых. На 3 года ежемесячный платёж будет около 20 100 рублей, а переплата — примерно 225 000 рублей. Если растянуть тот же кредит на 5 лет, платёж снизится до 15 000 рублей, но переплата вырастет до 398 000 рублей. Комфорт меньшего платежа обходится в 173 000 рублей дополнительных расходов. Поэтому срок нужно выбирать не по минимальному платежу, а по той сумме, которую вы честно можете платить без ущерба для бюджета.
Досрочное погашение меняет картину. Большинство кредиторов в 2026 году позволяют вносить частичное досрочное погашение без комиссии каждый месяц. Если сокращать срок, а не платёж, переплата уменьшается заметно. При кредите 500 000 рублей под 26% на 5 лет досрочное погашение даже по 5 000 рублей сверху каждый месяц сокращает срок примерно на 9–11 месяцев и экономит около 60 000–70 000 рублей.
Потребительский кредит: калькулятор 2026 года для расчёта платежа и переплаты
Калькулятор потребительского кредита за 2026 год делает расчёт по стандартной формуле аннуитетного платежа. Выглядит она так:
Платёж = Сумма × Месячная ставка / (1 - (1 + Месячная ставка)^(-Срок в месяцах))
Месячная ставка — это годовая ставка, поделённая на 12. Для расчёта кредита 300 000 рублей под 26% на 3 года месячная ставка равна 0,02167. После подстановки в формулу платёж получается около 12 100 рублей, общая переплата — около 135 000 рублей. На сайте кредитора калькулятор считает то же самое, но с одним нюансом: он часто подставляет минимальную рекламную ставку, а не ту, которую кредитор одобрил лично вам.
Проверять нужно не только график платежей, но и полную стоимость кредита, которую кредитор обязан указать в процентах годовых и в рублях. В ПСК входят проценты, страховка, комиссии за обслуживание и другие обязательные платежи. Если в калькуляторе вы видите ставку 23%, а в графике ПСК указана 27,4%, это значит, что дополнительные расходы увеличили стоимость кредита примерно на 4 процентных пункта. Ориентироваться стоит именно на ПСК, а не на цифру из рекламного баннера.
Полезно проверить расчёт кредитора до подписания. Запросите предварительный график платежей, сверьте сумму ежемесячного платежа с калькулятором, посмотрите на плату за страховку и комиссии. Если менеджер не может объяснить, почему ПСК выше заявленной ставки, это повод задавать вопросы до того, как вы поставите подпись.