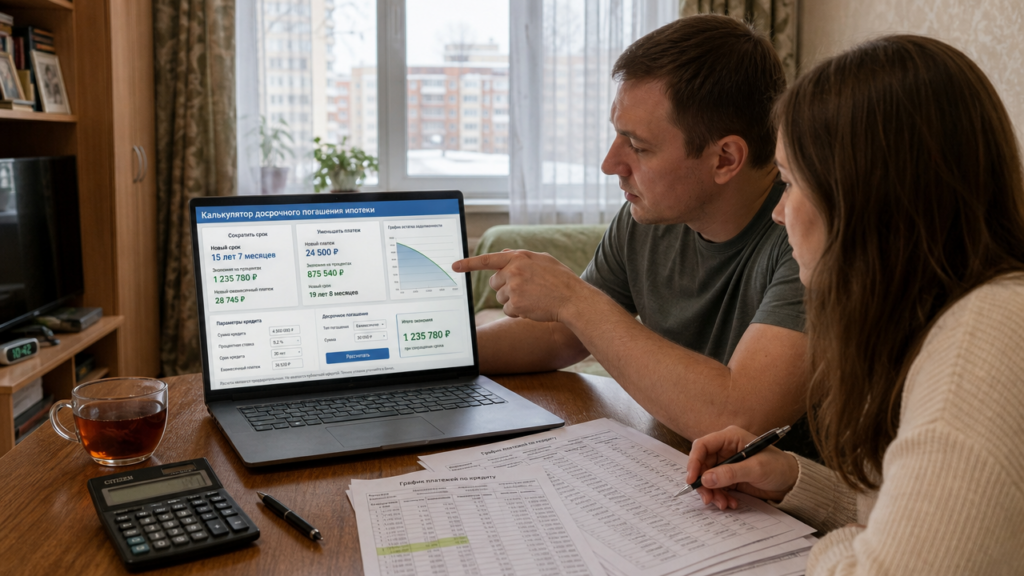
Ипотечный график, который вы получаете у кредитора, рассчитан на весь срок кредита с фиксированной суммой платежа. Когда вы вносите дополнительные деньги сверх графика, тело долга уменьшается, а вместе с ним меняются проценты. Кредитор обязан пересчитать параметры кредита, но не всегда делает это в пользу заёмщика. По умолчанию многие кредиторы предлагают сократить срок, хотя клиенту может быть выгоднее снизить ежемесячный платёж.
Онлайн-калькулятор помогает увидеть разницу между двумя сценариями до того, как вы напишете заявление кредитору. Вы вводите остаток долга, ставку, срок, сумму досрочного взноса и видите новый платёж, новую дату закрытия и общую переплату. Это базовый функционал любого расчётного инструмента, но именно ручной ввод своих данных, а не усреднённые условия с рекламной страницы, даёт реальную картину.
Уменьшение платежа или уменьшение срока: что выбрать
При частичном досрочном погашении кредитор предлагает два варианта. Первый вариант — уменьшение ежемесячного платежа при сохранении первоначального срока. Второй вариант — уменьшение срока кредита при сохранении суммы платежа. Второй вариант почти всегда даёт меньшую итоговую переплату, потому что вы быстрее закрываете долг и меньше месяцев платите проценты. Первый вариант удобнее, когда доход нестабилен или вы хотите освободить часть бюджета на другие расходы.
Возьмём кредит 5 миллионов рублей под 17% на 15 лет. Ежемесячный платёж составит около 78 000 рублей, а переплата за весь срок будет примерно 9 миллионов. Через два года вы вносите 500 000 рублей досрочно. При уменьшении срока кредит закроется почти на два года раньше, а экономия на процентах составит около 1,7 миллиона рублей. При уменьшении платежа ежемесячная нагрузка упадёт до 68 000 рублей, но срок останется прежним, и экономия будет скромнее, примерно 1,1 миллиона. Разница в 600 тысяч рублей — это цена за дополнительную финансовую свободу каждый месяц, и здесь нет правильного или неправильного ответа, есть только ваш личный расчёт.
Как пользоваться калькулятором перерасчета ипотеки
Калькуляторы кредитных организаций и сторонние сервисы работают примерно по одному принципу. Вы вводите остаток кредита, процентную ставку, оставшийся срок в месяцах, дату ближайшего планового платежа и сумму, которую хотите внести досрочно. Важно вводить не первоначальную сумму кредита, а именно текущий остаток, потому что калькулятор перерасчета ипотеки при частичном досрочном погашении отталкивается от фактического долга, а не от суммы в договоре. Если вы уже платили несколько лет, разница между первоначальной суммой и остатком будет существенной, и расчёт по старым данным исказит результат.
Дальше вы выбираете тип досрочного погашения. Обычно есть три варианта: уменьшение платежа, уменьшение срока и комбинированный вариант, когда кредитор сам пересчитывает график по своим правилам. После ввода данных калькулятор покажет новый ежемесячный платёж, новую дату окончания кредита и итоговую переплату по обоим сценариям. Сравните эти цифры и решите, что для вас важнее: меньший платёж сейчас или меньшая переплата в перспективе.
На что смотреть, когда считаете переплату по ипотеке онлайн
Калькулятор снижения ипотеки при досрочном погашении показывает переплату в идеальных условиях, без учёта страховок, комиссий и возможных штрафов. Кредитор может предлагать сниженную ставку при оформлении комплексного страхования, и в расчётах это учитывается автоматически, а вот ежегодное продление страховки калькулятор не показывает. Добавляйте стоимость страховки отдельно, если хотите получить честную цифру полной стоимости кредита.
Проверьте, как кредитор засчитывает дату досрочного взноса. В большинстве случаев списание происходит в дату ближайшего планового платежа, а не в день внесения денег. Если вы внесёте 200 тысяч рублей 5 числа, а платёж по графику 20 числа, проценты до 20 числа будут начисляться на полную сумму долга. Калькулятор перерасчета ипотеки при частичном досрочном погашении может не учитывать эту задержку, и реальная экономия окажется чуть меньше расчётной. Уточняйте у кредитора, есть ли опция списания досрочной суммы в день подачи заявления, и вводите в калькулятор фактическую дату операции.
Ошибки при расчёте досрочного погашения
Первая ошибка — считать выгодным только уменьшение срока. Вы можете сэкономить на процентах, но потерять в ликвидности. Если через три года понадобятся деньги на ремонт или лечение, вы не сможете забрать досрочный взнос обратно, а кредитные карты с их ставками перекроют всю выгоду от сокращения срока. Расчёт погашения ипотеки с досрочными платежами на калькуляторе должен учитывать не только математику, но и вашу финансовую подушку. Сначала закройте базовые потребности и оставьте резерв на 3–6 месяцев расходов, потом направляйте свободные деньги в ипотеку.
Вторая ошибка — вносить досрочные платежи маленькими суммами каждый месяц без понимания эффекта. Если вы вносите по 5–10 тысяч рублей сверх графика, кредитор может каждый раз пересчитывать график и списывать проценты по новому остатку. Это хорошо, но эффект от таких микроплатежей часто съедается инфляцией и неудобствами, связанными с оформлением заявлений. Калькулятор досрочного погашения ипотеки онлайн покажет, что одна крупная сумма раз в год может работать эффективнее, чем двенадцать мелких, потому что проценты начисляются на меньший остаток сразу после крупного взноса.
Третья ошибка — не учитывать налоги и вычеты. Имущественный вычет позволяет вернуть до 260 000 рублей с покупки и до 390 000 рублей с процентов по ипотеке. Если вы ускоряете погашение, сумма уплаченных процентов уменьшается, а значит, уменьшается и возможный возврат налога. Посчитать переплату по ипотеке онлайн калькулятор поможет, но рядом держите в уме налоговый вычет: иногда выгоднее не досрочно гасить кредит, а положить свободные деньги на вклад под 16–18% и продолжать получать вычет с процентов. Особенно это актуально, если ваша ипотечная ставка ниже доходности депозита.
Практический алгоритм для досрочного погашения
Перед тем как досрочно погасить ипотеку, откройте онлайн-калькулятор на двух вкладках: в одной считайте сценарий с уменьшением срока, в другой — с уменьшением платежа. Возьмите за основу текущий остаток из последней выписки кредитора, а не из мобильного приложения, потому что приложение может показывать сумму с учётом будущих процентов. Вводите сумму досрочного взноса и смотрите на три цифры: новый ежемесячный платёж, новую дату закрытия кредита и разницу в переплате между сценариями.
Если разница в переплате между уменьшением срока и уменьшением платежа составляет менее 100 000 рублей на горизонте оставшегося срока, выбирайте уменьшение платежа. Освободившиеся деньги можно ежемесячно инвестировать или направлять в подушку безопасности, что даст больше гибкости при почти той же итоговой переплате. Если разница превышает 300–400 тысяч рублей, уменьшение срока выглядит разумнее, при условии, что ваш доход стабилен и в ближайшие годы не предвидится крупных расходов. В промежутке между этими суммами решение принимайте исходя из комфорта: какой платёж вам легче переносить психологически, тот вариант и выбирайте.
После расчёта подавайте заявление кредитору в письменном виде с указанием суммы и выбранного типа досрочного погашения. Обязательно получите новый график платежей и сверьте его с данными калькулятора. Если расхождение больше 1–2%, запросите расшифровку у кредитора: возможно, в расчёт попала комиссия за пересчёт графика или дата досрочного списания была перенесена на следующий платёжный период. Помните, что калькулятор — это предварительный инструмент, а окончательные цифры фиксирует только кредитор в новом графике, который вы подписываете.