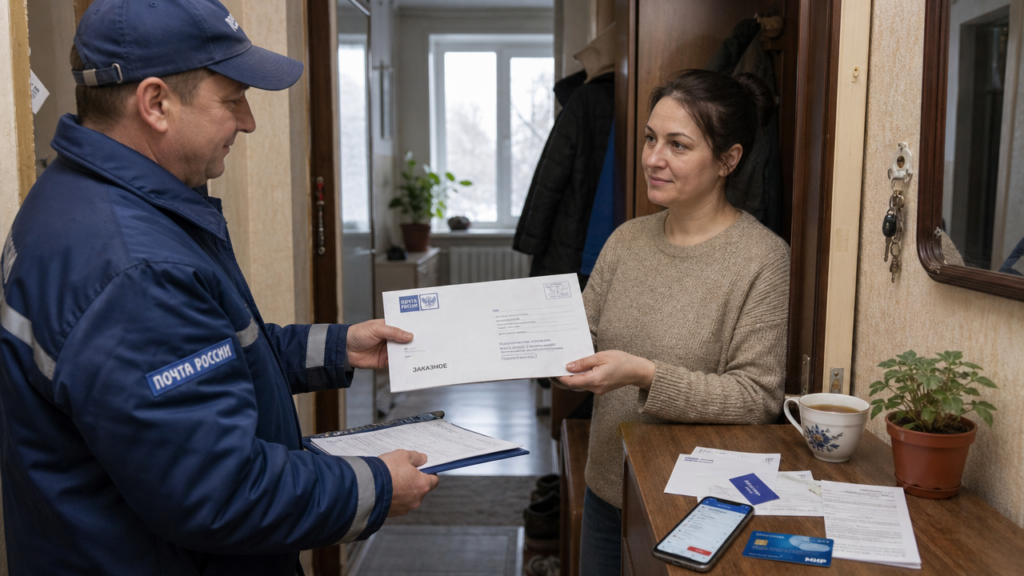
Кредитную карту отправляют заказным отправлением после одобрения дистанционной заявки или обращения в отделение. Это удобно, если вы живёте в небольшом населённом пункте, где нет офиса нужного кредитора, или не хотите тратить время на визит. Весь процесс занимает от двух до десяти дней. Расскажу, как это работает на практике и какие условия вам могут предложить.
Заявка дистанционно или в отделении
Оформление начинается с анкеты на сайте кредитора или в мобильном приложении. Вы указываете паспортные данные, доход, место работы и контактный номер. Некоторые организации сразу запрашивают доступ к сведениям о доходах через государственный портал, чтобы проверить их без справок с работы. Если заявка подаётся в отделении, сотрудник заполняет те же поля сам, но получение карты с доставкой нужно обсуждать отдельно: не все офисы предлагают такой способ.
Кредитор принимает решение за несколько минут или в течение дня. При положительном ответе на указанный номер приходит текстовое уведомление с суммой одобренного лимита и предложением выбрать способ доставки: курьером, в отделение или через службу доставки. Если вы выбрали отправление, организация выпускает карту и направляет её заказным письмом с уведомлением о вручении.
Одобрение и доставка
Конверт с картой приходит в отделение службы доставки по месту регистрации или на другой адрес, который вы указали при заполнении заявки. Срок доставки обычно составляет 5–10 рабочих дней. Внутри находятся сама карта, ПИН-код в запечатанном конверте и инструкция по активации. Активировать карту можно по телефону горячей линии, через мобильное приложение или личный кабинет на сайте. До активации карта заблокирована, поэтому риск мошенничества при пересылке минимален.
Отправление застраховано организацией, но при получении проверьте целостность конверта. Если он вскрыт или повреждён, не забирайте письмо и сразу сообщите кредитору. Работник службы доставки обязан выдать отправление только при предъявлении паспорта, это ещё одна ступень защиты.
Условия кредитных карт с доставкой
Условия карт, которые доставляют заказным отправлением, могут не отличаться от условий карт, выдаваемых в отделении. Кредитор зарабатывает на процентах, обслуживании и комиссиях, поэтому перед оформлением сравните несколько предложений. Ниже приведены типичные параметры, которые могут встречаться у крупных кредитных организаций в 2026 году.
Процентные ставки и льготный период
Ставка по кредитным картам почти всегда выше, чем по потребительским кредитам. Средний диапазон составляет 25–39% годовых на покупки. При снятии наличных ставка часто выше на 5–10 процентных пунктов, а льготный период на эту операцию не распространяется. Льготный период у большинства карт составляет 50–120 дней и действует только на безналичные покупки. Если вы укладываетесь в этот срок и возвращаете потраченную сумму, проценты не начисляются.
Например, возьмём карту с лимитом 100 000 рублей, ставкой 29% и льготным периодом 100 дней. Вы купили холодильник за 45 000 рублей в первый день расчётного периода. До конца льготного периода нужно вернуть эти 45 000, и тогда переплата будет 0 рублей. Если внести только минимальный платёж, например 5% от долга, то на остаток начнут начисляться проценты.
Лимиты, обслуживание и комиссии
Кредитный лимит по картам с доставкой обычно составляет 30 000–500 000 рублей. Клиентам с подтверждённым доходом могут одобрить верхнюю границу, а новым заёмщикам без кредитной истории чаще дают 30 000–70 000 рублей. Обслуживание карты может быть бесплатным при выполнении условий, например при тратах от 10 000 рублей в месяц, либо фиксированным: 0–2 990 рублей в год. Карты с бесплатным обслуживанием часто не имеют повышенного возврата части расходов.
Комиссии по таким картам обычно составляют: за снятие наличных — 3–5% от суммы плюс 300–500 рублей, за перевод на другую карту — 1–2%, за текстовые уведомления — 50–99 рублей в месяц. Снятие наличных в банкомате организации-эмитента может быть бесплатным только в рамках лимита, но чаще эта операция сразу попадает под высокую ставку без льготного периода.
Как не переплатить и не потерять деньги
Кредитная карта с доставкой даёт те же возможности, что и карта из отделения, но из-за отсутствия живого контакта с сотрудником легко пропустить важные детали договора. Сравните условия нескольких предложений и выделите четыре пункта, на которые нужно смотреть до подписания заявки.
Безопасность получения и активации
Первое правило: активируйте карту только после того, как отправление оказалось у вас в руках. Не сообщайте номер карты, срок действия и код проверки по телефону, даже если звонящий представляется сотрудником кредитора. После активации подключите текстовые уведомления или уведомления приложения. Это стоит 0–99 рублей в месяц, зато вы сразу узнаете о любой операции и сможете заблокировать карту при подозрении на мошенничество.
Второй момент: храните ПИН-код отдельно от карты и не записывайте его на самом пластике. Если конверт с ПИН-кодом повреждён, обратитесь к кредитору для перевыпуска кода. Служба доставки несёт ответственность за сохранность отправления, но дополнительная осторожность не помешает.
Скрытые платежи и подводные камни
Перед оформлением откройте тариф на сайте кредитора и найдите раздел «Прочие комиссии». Там часто прячутся платные услуги, которые организация подключает автоматически. Например, страховка держателя карты за 0,5–1% от задолженности в месяц, юридическая поддержка или услуга «кредитные каникулы». Отключить их можно через мобильное приложение или звонок кредитору, но если не сделать это в первые 14 дней, деньги спишутся.
Отдельная история с минимальным платежом. В договоре указывается, что минимальный платёж составляет 3–5% от суммы долга, но не менее 500–1 000 рублей. Многие заёмщики вносят именно минимум, и долг почти не уменьшается. Посчитаем: вы должны 60 000 рублей, ставка 29%, минимальный платёж — 5% или 3 000 рублей. При таком графике вы погасите карту за 4 года и 2 месяца, а переплата составит около 38 000 рублей. Если вносить по 6 000 рублей в месяц, срок сократится до 1 года и 2 месяцев, переплата будет 11 000 рублей.
Пример расчёта переплаты по карте из конверта
Возьмём карту с лимитом 200 000 рублей, ставкой 32%, льготным периодом 55 дней и обслуживанием 1 500 рублей в год. Вы получили карту, активировали её и потратили 80 000 рублей на покупки в первый месяц. Если вернуть всю сумму до конца льготного периода, расходы составят только 1 500 рублей за годовое обслуживание.
Теперь та же карта, но вы снимаете 30 000 рублей наличными. Комиссия за снятие — 4% + 300 рублей, то есть 1 500 рублей. Проценты начнут начисляться с первого дня: за месяц по ставке 32% годовых это примерно 800 рублей. Суммарные расходы за один месяц составят 2 300 рублей только по операции с наличными. Если добавить минимальный платёж и не закрыть долг, сумма вырастет кратно.
Другой пример: вы покупаете авиабилеты за 45 000 рублей и знаете, что сможете вернуть деньги через 40 дней после зарплаты. Льготный период 55 дней покрывает этот срок, поэтому платить проценты не придётся. Достаточно внести всю сумму до окончания льготного периода, указанного в выписке. Ориентироваться на день покупки не стоит: отсчёт идёт от начала расчётного периода, а не от каждой отдельной операции.