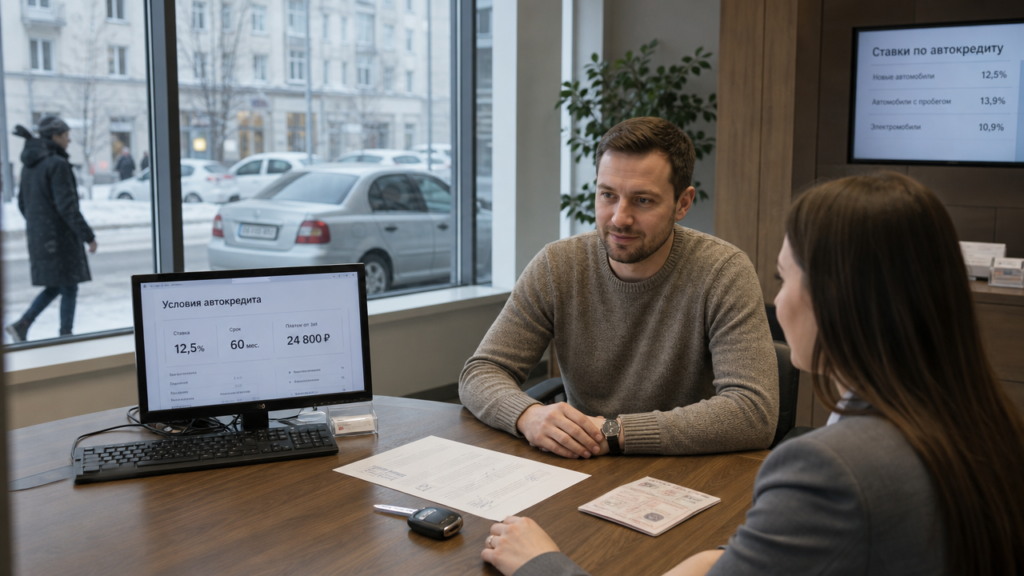
Кредит под залог автомобиля позволяет получить деньги, не продавая машину. Вы остаётесь собственником и продолжаете ездить, но на автомобиль накладывается обременение до полного погашения долга. Такой вариант выручает, когда нужна сумма от 300 тысяч до нескольких миллионов, а обычная кредитная организация не одобряет потребительский кредит из-за справок, кредитной истории или неофициального дохода. Я сам сравнивал условия в пяти кредитных организациях и трёх автоломбардах, поэтому расскажу, какие цифры реально ждут вас в 2026 году.
Условия кредитования
Условия кредита под залог авто сильно зависят от того, кто выдаёт деньги. Кредитор готов одолжить до 80–90% от оценочной стоимости машины, но при этом смотрит на ваш доход, кредитную историю и возраст автомобиля. Чаще всего машина должна быть не старше 10 лет для иномарок и 7–8 лет для отечественных моделей. Пробег редко ограничивают жёстко, но автомобиль с пробегом за 200 тысяч километров оценят ниже, а иногда откажут.
Срок кредита обычно составляет от года до семи лет. Чем дольше срок, тем меньше ежемесячный платёж, но переплата растёт. Автомобиль остаётся у вас, однако в ПТС ставится отметка о залоге, и продать машину без согласия кредитора вы не сможете. Некоторые кредиторы требуют оформить КАСКО на весь срок кредита, это добавляет 30–60 тысяч рублей в год к расходам. Автоломбарды, наоборот, почти не смотрят на доход и возраст авто, но дают только 50–70% от рыночной цены и часто забирают машину на стоянку, а не оставляют вам.
Какие ставки по кредиту под залог автомобиля
Какие ставки предлагают по кредиту под залог автомобиля? В кредитных организациях диапазон составляет от 18% до 28% годовых, если вы подтверждаете доход справкой 2-НДФЛ и имеете хорошую кредитную историю. Без справок ставка поднимается до 25–30%. Для сравнения: обычный потребительский кредит без залога в той же организации обойдётся в 24–32%, поэтому залог авто экономит 4–6 процентных пунктов.
Автоломбарды работают с совсем другими цифрами. Ставка там составляет от 36% до 60% годовых, а если деньги нужны на месяц-два, пересчёт на год может показать и 80%. Микрофинансовые организации иногда выдают под залог ПТС под 1% в день, это 365% годовых, и я не советую даже рассматривать такой вариант. Возьмём для примера кредит 500 000 рублей на пять лет. При ставке 20% ежемесячный платёж составит 13 245 рублей, переплата — 294 700. При ставке 25% платёж вырастет до 14 676 рублей, а переплата — до 380 560. Разница в 86 тысяч рублей за пять лет ощутима, поэтому перед подписанием запросите график платежей сразу у трёх кредиторов.
Какие документы нужны для кредита под залог автомобиля
Какие документы нужны для кредита под залог автомобиля, зависит от типа кредитора. Для кредитной организации стандартный пакет такой:
- паспорт гражданина России;
- ПТС (паспорт транспортного средства);
- СТС (свидетельство о регистрации);
- водительское удостоверение;
- справка о доходах за последние 6 месяцев;
- заверенная копия трудовой книжки или выписка из электронной трудовой.
Некоторые кредиторы просят ещё полис ОСАГО, а при сумме свыше 1,5 миллиона рублей могут запросить КАСКО. Автоломбард обходится меньшим списком: паспорт, ПТС, СТС и ключи от автомобиля. Справки о доходах там не нужны, потому что решение принимают на основе стоимости машины. Если автомобиль в собственности менее шести месяцев, это вызовет вопросы у кредитора, а ломбард может снизить сумму займа.
Расчёт кредита под залог авто на реальном примере
Расчёт кредита под залог авто проще всего сделать на калькуляторе кредитора, но я приведу готовые цифры. Допустим, ваш автомобиль оценили в 1 200 000 рублей. Кредитор готов выдать 80% от этой суммы, то есть 960 000 рублей, под 21% годовых на четыре года. При аннуитетном графике ежемесячный платёж будет около 29 600 рублей, а общая переплата за четыре года составит примерно 460 000 рублей. Если растянуть кредит на шесть лет, платёж снизится примерно до 23 550 рублей, но переплата вырастет примерно до 736 000 рублей, потому что вы дольше пользуетесь деньгами.
Досрочное погашение помогает сэкономить. Если внести 200 000 рублей через год после оформления, переплата по кредиту сократится, но точный результат зависит от того, уменьшится срок или ежемесячный платёж. Попросите кредитора пересчитать оба варианта. Большинство кредиторов разрешают досрочное погашение без комиссии, но в автоломбардах за это могут взять штраф 1–2% от суммы. Обратите внимание на дополнительные расходы: оценка автомобиля обойдётся в 2–5 тысяч рублей, нотариальное заверение договора залога иногда стоит 0,5% от суммы кредита, а обслуживание счёта может добавлять 50–100 рублей в месяц.
Где лучше взять кредит под залог авто
Где лучше взять кредит под залог авто, зависит от вашей ситуации. Если у вас официальный доход и хорошая кредитная история, обратитесь в крупную кредитную организацию. Там ставки составляют от 18% до 25%, срок — до семи лет, и автомобиль остаётся у вас. Правда, рассмотрение заявки займёт один–три дня, а кредитор попросит полный пакет документов. Если доход не подтвердить, но кредитная история чистая, попробуйте организации, которые выдают деньги под залог ПТС без справок, например по программам с оценкой платёжеспособности по косвенным признакам. Ставка будет 25–30%, но это всё равно в два раза ниже, чем в ломбарде.
Автоломбард выручит, когда деньги нужны сегодня, а справок нет. Там оформление занимает час, но вы получите только 50–70% от стоимости машины, а ставка составит 40–60% годовых. Часть ломбардов оставляет автомобиль вам, но ставит маячок и ограничивает пробег. Другие забирают машину на охраняемую стоянку, и пользоваться ею вы не сможете. Перед подписанием договора проверьте, есть ли кредитор в реестре регулятора, и прочитайте пункт о досрочном погашении и штрафах за просрочку. Если просрочите платёж на 30 дней, автомобиль могут продать с торгов, а разницу между долгом и ценой продажи вам вернут, но чаще всего после вычета всех штрафов и расходов на хранение.
Я советую запросить расчёты в трёх местах: в одной крупной кредитной организации, у одного кредитора без справок и в одном автоломбарде с оставлением авто у вас. Сравните не только ставку, но и сумму, которую реально выдадут на руки, и график платежей. Если разница в переплате между кредитной организацией и ломбардом за один год составляет больше 50 тысяч рублей, возможно, выгоднее подождать два дня и собрать справки, чем терять эти деньги.
Не берите кредит под залог авто, если ежемесячный платёж превышает половину вашего дохода. Просрочка в два–три месяца по такому кредиту может закончиться потерей машины, и это более болезненно, чем испорченная кредитная история по обычному потребительскому займу. Проверьте реальную стоимость автомобиля на независимых онлайн-платформах или через оценщика до визита к кредитору, чтобы не согласиться на заниженную оценку и не потерять 10–15% доступной суммы.