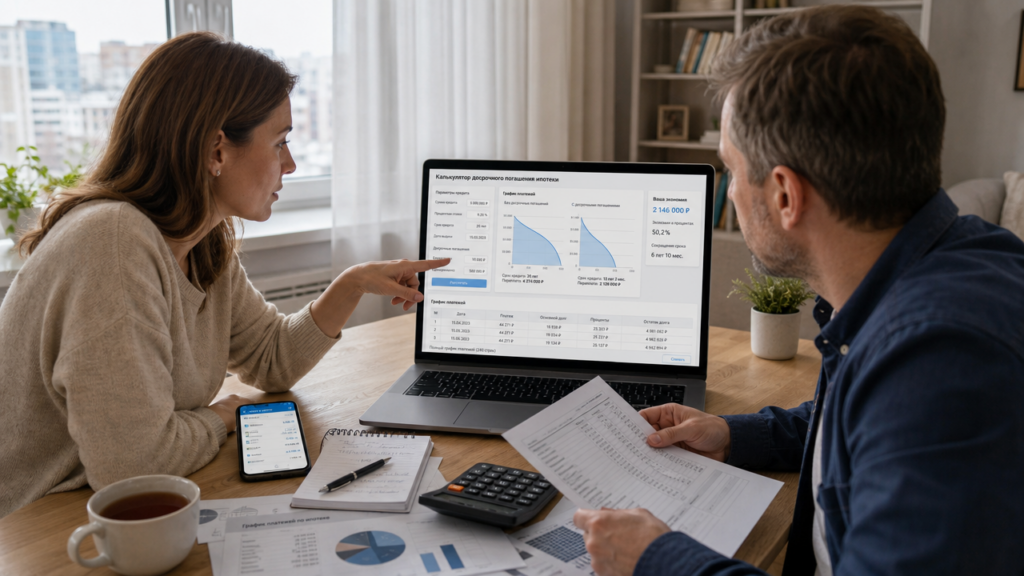
В 2026 году рыночные ставки по ипотеке часто находятся в диапазоне 17-19% годовых. При таких цифрах каждый досрочный взнос экономит больше, чем при ставках 6-8%. Калькулятор досрочного погашения ипотеки 2026 нужен, чтобы перевести эту экономию в понятные рубли и месяцы, а не действовать на глаз.
Зачем считать досрочное погашение до визита к кредитору
Возьмём ипотеку 4 млн рублей под 17% годовых на 20 лет. Ежемесячный платёж составит около 58 700 рублей, а переплата за весь срок — 10,1 млн рублей. Если заложить в калькулятор ипотеки с выгодой от досрочного погашения один взнос 500 000 рублей через 3 года после оформления, картина изменится. При сокращении срока кредит закончится на 6 лет 9 месяцев раньше, а экономия на процентах превысит 4,2 млн рублей. Если вместо срока уменьшать платёж, он снизится с 58 700 до 51 100 рублей, но экономия окажется около 1,04 млн рублей. Разница между этими сценариями примерно 3,2 млн рублей, и её стоит увидеть до подачи заявления.
Калькулятор ипотеки с выгодой от досрочного погашения: что он умеет
Инструмент сравнивает два графика: базовый и с учётом досрочных взносов. Вы вводите сумму кредита, годовую ставку, срок, тип платежа, а также дату и размер каждого досрочного взноса. На выходе калькулятор показывает новый остаток долга, новый срок или новый платёж и сумму сэкономленных процентов.
Важно, чтобы калькулятор позволял добавлять несколько взносов в разные даты. Кредит редко гасят одной суммой. Обычно это 100 000 рублей в первый год, 200 000 через два года или регулярные добавки к платежу. Если инструмент принимает только один взнос, расчёт будет слишком грубым.
Частичное досрочное погашение: срок или платёж
Когда вы вносите часть долга, кредитор предлагает два сценария. Первый: уменьшить срок кредита, оставив платёж прежним. Второй: уменьшить платёж, оставив срок. На высоких ставках разница между ними огромная.
Вернёмся к кредиту 4 млн рублей под 17%. Через 3 года платежей остаток долга составит около 3,9 млн рублей. Вносим 500 000 рублей. При уменьшении срока платёж остаётся на уровне 58 700 рублей, а кредит закрывается через 123 месяца вместо оставшихся 204 месяцев. Экономия на процентах — 4,25 млн рублей. При уменьшении платежа срок остаётся прежним, но ежемесячный платёж падает до 51 100 рублей. Итоговая экономия — 1,04 млн рублей. Если бюджет позволяет, сокращение срока почти всегда выгоднее. Если цель — снизить нагрузку на месяц, уменьшение платежа тоже имеет смысл.
Онлайн калькулятор досрочного погашения ипотеки ежемесячно
Не обязательно копить полмиллиона, чтобы досрочное погашение принесло результат. Онлайн калькулятор досрочного погашения ипотеки ежемесячно показывает, как работают добавки по 5 000 или 10 000 рублей к обычному платежу.
Допустим, к платежу 58 700 рублей вы добавляете 5 000 рублей каждый месяц. По кредиту 4 млн рублей под 17% на 20 лет срок сократится с 240 до 155 месяцев, то есть примерно на 7 лет. Переплата снизится примерно с 10,1 до 5,9 млн рублей, а экономия составит около 4,2 млн рублей. Если добавлять 10 000 рублей ежемесячно, срок упадёт до 124 месяцев, а переплата — до 4,5 млн рублей. Это работает так: каждый досрочный рубль уменьшает остаток, на который кредитор начисляет проценты в следующем месяце.
В первые годы аннуитетной ипотеки основной долг гасится медленно. В нашем примере за первый год вы заплатите около 704 000 рублей, но тело долга уменьшится только на 26 000 рублей. Остальное уйдёт на проценты. Поэтому досрочные взносы в начале срока приносят самую большую выгоду.
Ипотечный калькулятор досрочного погашения ипотеки онлайн: какие параметры вводить
Для точного расчёта берите цифры из кредитного договора и графика платежей. Вам нужны сумма кредита, годовая ставка, срок в месяцах и тип платежа. Для досрочного взноса указывайте дату, когда деньги поступят на счёт, а не дату подачи заявления. Если вы планируете частичное погашение каждый месяц, закладывайте сумму после обычного ежемесячного платежа.
Если вы ищете, как рассчитать ипотеку калькулятор с досрочным погашением частичным, обратите внимание на два переключателя: уменьшение срока или уменьшение платежа. Некоторые сервисы по умолчанию показывают только один вариант, и вы можете не увидеть альтернативу. Лучше прогнать оба сценария и сравнить цифры.
Что проверить в договоре до внесения денег
Досрочное погашение в России по закону не облагается штрафами, но у кредитора могут быть формальные требования. Проверьте минимальную сумму взноса, срок уведомления, способ подачи заявления и дату списания. В части договоров минимальный платёж составляет 10 000 или 30 000 рублей. Если вы переведёте меньше, кредитор может зачислить деньги на счёт и не уменьшить основной долг.
Уточните, как кредитор обрабатывает частичное досрочное погашение. В одних случаях нужно писать заявление в мобильном приложении за 10 дней, в других достаточно перевода с нужным комментарием. Без заявления лишние деньги могут просто остаться на счёте до следующего списания, и расчёт выгоды не сработает.
Сравнение ставок: почему 17% и 6% — это разные расчёты
Эффект досрочного погашения напрямую зависит от ставки. На рыночной ипотеке под 17% взнос 500 000 рублей через 3 года экономит 4,25 млн рублей. На льготной ипотеке под 6% тот же взнос и тот же срок дадут экономию около 730 000 рублей. Это не значит, что при низкой ставке досрочно гасить невыгодно. Просто при 6% свободные деньги могут принести больше на вкладе, а при 17% кредит почти всегда стоит закрывать быстрее.