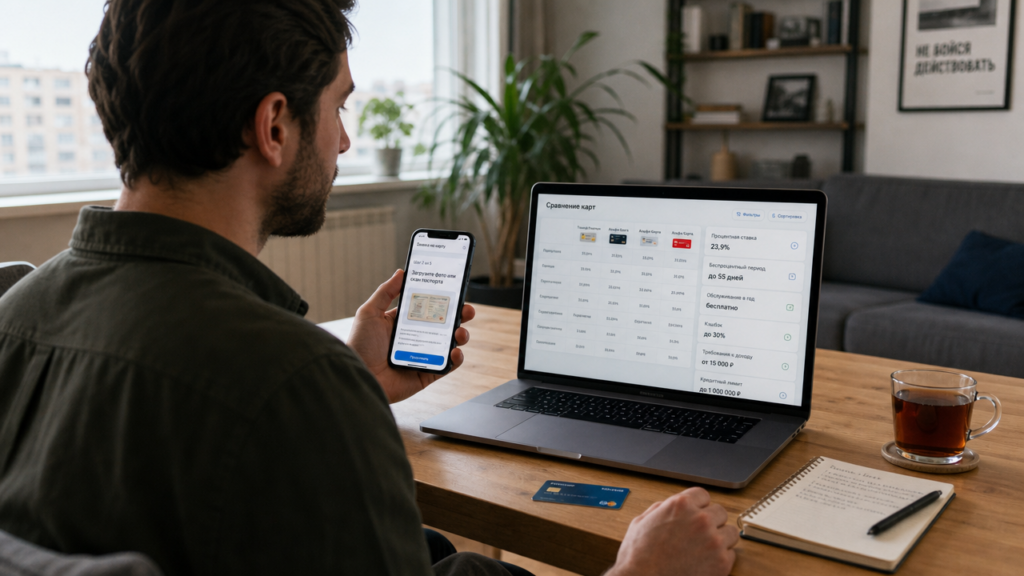
Оформить кредитку онлайн можно за 10–15 минут: заполнить анкету на сайте кредитной организации, приложить фото паспорта, пройти видеоидентификацию или подтвердить личность через государственный портал. Решение по заявке часто приходит за 2–3 минуты, а саму карту выпускают виртуально сразу после одобрения. Но скорость оформления не должна быть главным критерием. Я советую сначала сравнить пять параметров: процентную ставку, длину льготного периода, комиссию за снятие наличных, плату за обслуживание и размер кэшбэка. Эти цифры определяют, сколько вы реально заплатите за пользование кредиткой.
У какого кредитора можно получить кредитку онлайн с понятными условиями
Если вы ищете, где можно взять кредитку онлайн без визита в отделение, начните с крупных кредитных организаций с развитым мобильным приложением. Я проверил условия четырёх распространённых кредиток в марте 2026 года и приведу цифры без рекламных обещаний.
Первый кредитор предлагает карту с беспроцентным периодом до 55 дней на покупки. Процентная ставка после льготного периода составляет 29,9% годовых при погашении минимальными платежами. Обслуживание бесплатное при тратах от 10 000 рублей в месяц, иначе спишут 99 рублей. Кэшбэк до 30% по специальным предложениям партнёров и 1% на остальные покупки. Лимит обычно составляет от 50 000 до 700 000 рублей. Карту можно использовать в виртуальном виде, а пластиковый носитель заказать отдельно.
Второй кредитор выпускает карту со льготным периодом на покупки продолжительностью 100 дней с первой транзакции. После его окончания ставка составляет 28,9% годовых. Обслуживание бесплатное при любой активности. Снятие наличных в любых банкоматах обойдётся в 5,9% + 500 рублей, поэтому карту лучше не использовать для получения наличных. Кэшбэк составляет 2% на все покупки и до 10% в отдельных категориях месяца.
Третий кредитор выдаёт карту с кредитным лимитом. Беспроцентный период — 50 дней, ставка — 25,9% годовых для клиентов с подтверждённым зачислением зарплаты и 29,9% для остальных. Обслуживание стоит 0 рублей при выполнении одного условия: траты от 5 000 рублей в месяц или остаток на счетах от 50 000 рублей. Снятие наличных стоит дорого: 4% + 390 рублей, поэтому карта подходит главным образом для безналичных покупок. Лимит обычно составляет от 30 000 до 500 000 рублей.
Четвёртый кредитор предлагает карту с льготным периодом 110 дней на все операции, включая переводы. Ставка после льготного срока составляет 24,9% годовых для клиентов с зарплатным проектом и 29,9% для новых клиентов. Обслуживание бесплатное при тратах от 10 000 рублей в месяц. Снятие наличных стоит 5,9% + 300 рублей. Кэшбэк составляет до 25% в отдельных категориях и 1% на остальные покупки. Лимит может достигать 1 000 000 рублей при подтверждённом доходе.
Если сравнивать эти четыре варианта, то для длительного льготного периода лучше подходят второй и четвёртый, а для минимальной ставки после окончания льготного срока — третий или четвёртый при наличии зарплатного проекта. Но не зацикливайтесь только на ставке: скрытые комиссии могут свести выгоду к нулю.
Где можно оформить кредитку онлайн: пошаговая инструкция без сюрпризов
Где взять кредитку онлайн? Практически у любого крупного кредитора через официальный сайт или мобильное приложение. Процесс обычно одинаковый, но есть моменты, которые нужно проверить до отправки заявки.
Первый шаг — заказать кредитный отчёт через государственный портал или бюро кредитных историй. Если у вас есть просрочки старше 90 дней, большинство кредиторов откажут или одобрят лимит 10 000–20 000 рублей. Второй шаг — посчитать свою долговую нагрузку. Если вы уже платите по другим кредитам больше 40% ежемесячного дохода, новый лимит лучше не брать. Третий шаг — выбрать кредитора по двум ключевым цифрам: длине льготного периода и полной стоимости кредита (ПСК). Кредиторы обязаны указывать ПСК в заявке, и она часто на 2–5 пунктов выше рекламной ставки из-за комиссий и страховок.
После одобрения внимательно прочитайте тариф в мобильном приложении. Проверьте три пункта: как считается льготный период — от первой покупки или от каждой операции; какая комиссия взимается за переводы на свою дебетовую карту; что произойдёт при пропуске минимального платежа. Я встречал карты, где один пропуск повышает ставку с 25% до 49% годовых на весь остаток долга.
Где взять кредитку онлайн и не переплатить: реальный пример расчёта
Возьмём типичную ситуацию: вы оформили карту с лимитом 200 000 рублей и потратили 50 000 рублей на покупки в первый месяц. Льготный период составляет 100 дней, ставка вне него — 29% годовых. Если погасить всю сумму до окончания 100 дней, переплата составит 0 рублей. Если платить минимальными платежами по 5% от долга — то есть 2 500 рублей в месяц, — то через год вы заплатите примерно 11 500 рублей процентов плюс остаток долга. А если снять те же 50 000 рублей наличными, комиссия 5,9% + 500 рублей сразу составит 3 450 рублей, проценты начнут начисляться с первого дня, а общая переплата за год превысит 17 000 рублей. Кредитка подходит для безналичных трат, а не для получения наличных.
Где можно взять кредитку онлайн, если нет официального дохода
Некоторые кредиторы одобряют кредитные карты без справки 2-НДФЛ, но лимит будет ниже, а ставка — выше. Например, один кредитор выдаёт карту с лимитом до 100 000 рублей без подтверждения дохода, но льготный период действует только на покупки в рассрочку у партнёров, а на обычные траты ставка составляет 36,9% годовых. Другая организация также оформляет кредитку онлайн по паспорту с лимитом 30 000–150 000 рублей, но беспроцентный период длится всего 30 дней, а после него ставка составляет 39,9%. Если у вас нет справки о доходе, выбирайте карту с максимально длинным льготным периодом и старайтесь гасить долг ежемесячно, иначе переплата быстро станет заметной.
Частые ошибки при онлайн-оформлении кредитки
Первая ошибка — указывать завышенный доход в анкете. Кредитор проверит данные через государственные реестры или зарплатный счёт, а расхождение приведёт к отказу или снижению лимита. Вторая ошибка — оформлять несколько карт подряд за короткий срок. Каждая заявка фиксируется в кредитной истории, и четыре-пять запросов за месяц снижают скоринговый балл на 50–80 пунктов. Третья ошибка — игнорировать плату за обслуживание. Карта с бесплатным первым годом может списать 1 500–2 000 рублей на второй год, если вы не выполнили условие по тратам. Четвёртая ошибка — использовать кредитку для оплаты других кредитов. За перевод средств с кредитки на дебетовую карту берут комиссию 3–6% плюс проценты с первого дня, поэтому такая схема почти всегда убыточна.
Если вы ищете, где можно взять кредитку онлайн, используйте простой алгоритм. Выберите два-три кредитора из списка выше. Проверьте в тарифах три цифры: длину льготного периода, процентную ставку после его окончания и комиссию за снятие наличных. Оформите заявку только у одного кредитора и дождитесь решения. После одобрения установите в приложении запрет на снятие наличных и регулярно гасите долг до окончания беспроцентного периода. Тогда кредитка станет удобным платёжным инструментом, а не источником переплаты. Если сомневаетесь, начните с виртуальной карты с лимитом 30 000–50 000 рублей, проверьте её в деле два-три месяца и только потом увеличивайте лимит.